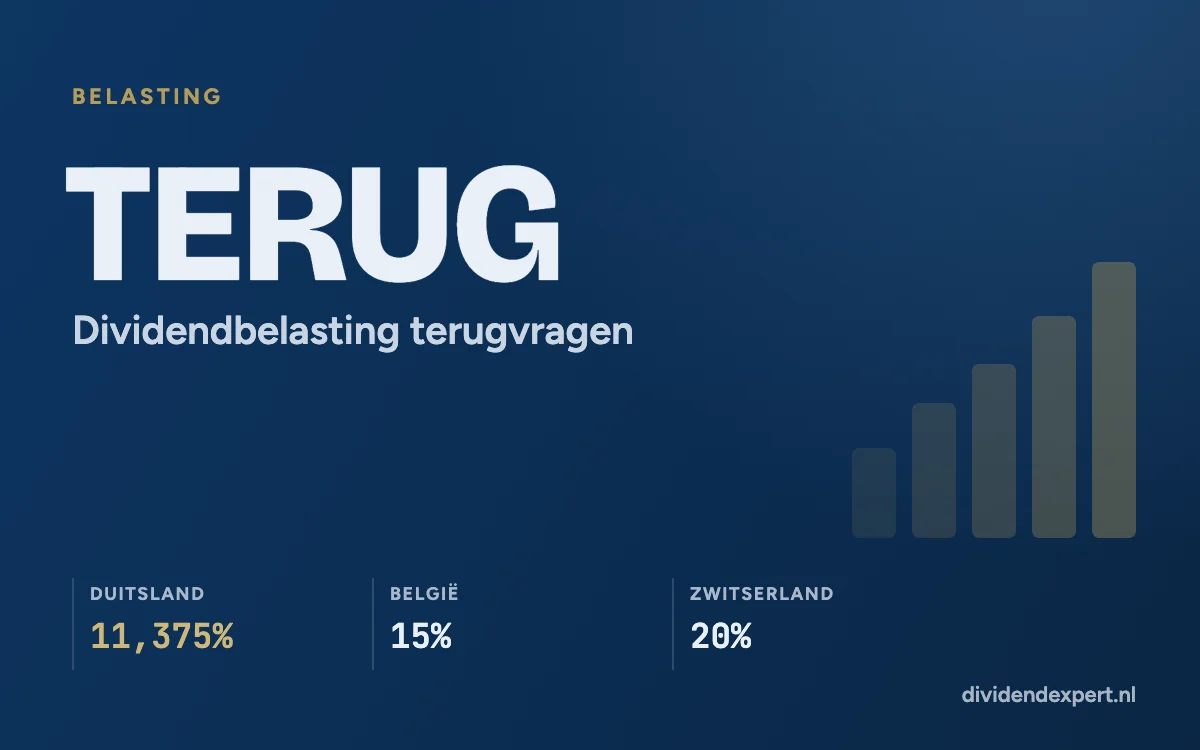
Op dividend uit Duitsland, België en Zwitserland wordt meer bronbelasting ingehouden dan het belastingverdrag met Nederland toestaat. Het verschil kun je terugvragen bij de belastingdienst van dat land. Hieronder per land hoeveel, hoe en binnen welke termijn, met een stappenplan. Het overzicht van alle landen staat in Bronbelasting per land.
Eerst: loont het?
Je verrekent tot 15% buitenlandse bronbelasting in je Nederlandse aangifte. Alleen wat daarboven is ingehouden, vraag je terug in het buitenland. Zo’n procedure kost tijd, en soms rekent je bank of een bureau er kosten voor. Een vuistregel: bij minder dan een paar tientjes per jaar per land is het vaak de moeite niet waard.
| Land | Ingehouden | Verdrag | Terug te vragen | Termijn |
|---|---|---|---|---|
| Duitsland | 26,375% | 15% | 11,375% | 4 jaar na het jaar van uitkering |
| België | 30% | 15% | 15% | 5 jaar vanaf 1 januari van het jaar van inhouding |
| Zwitserland | 35% | 15% | 20% | 3 jaar na het jaar van uitkering |
Rekenvoorbeeld: op € 1.000 Zwitsers dividend houdt Zwitserland € 350 in. Je verrekent € 150 in Nederland en vraagt € 200 terug in Zwitserland. Doe je niets, dan ben je die € 200 kwijt.
Wat je in alle gevallen nodig hebt
- Een verklaring van je woonplaats (residence certificate) van de Belastingdienst. Daarmee laat je zien dat je in Nederland belastingplichtig bent en recht hebt op het verdragstarief.
- De dividendnota of tax voucher van je broker of bank, met het bruto dividend, de ingehouden belasting en de datum.
- Je rekeningnummer voor de terugbetaling. Zwitserland betaalt in Zwitserse franken uit.
Vraag je broker eerst of hij het verdragstarief direct kan toepassen. Dan hoef je niets terug te vragen. Niet alle brokers bieden dat aan.
Duitsland: 11,375% terug via het BZSt
Duitsland houdt 25% Kapitalertragsteuer plus 5,5% solidariteitsopslag in, samen 26,375%. Het verdrag beperkt dat tot 15%. Het verschil vraag je terug bij het Bundeszentralamt für Steuern (BZSt).
- Vraag bij de Belastingdienst een verklaring van je woonplaats aan voor het jaar van de uitkering.
- Vraag je broker om een Steuerbescheinigung of tax voucher per dividend.
- Registreer je op het BZSt-Online-Portal. Aanvragen gaan sinds 2023 elektronisch; het portaal is in juli 2025 vernieuwd.
- Vul het aanvraagformulier voor teruggaaf in en upload de woonplaatsverklaring en de dividendnota’s. Originelen hoef je meestal niet op te sturen.
- Wacht op de beslissing en de betaling. Dat duurt vaak enkele maanden.
De aanvraag moet binnen vier jaar na het einde van het jaar waarin het dividend is uitbetaald. Meer informatie: BZSt, elektronische aanvraag.
België: 15% terug met formulier 276 Div-Aut
België houdt 30% roerende voorheffing in. Het verdrag beperkt dat tot 15%. Het verschil vraag je terug bij de FOD Financiën.
- Download formulier 276 Div-Aut op de site van de FOD Financiën en vul de vakken over jezelf en het dividend in.
- Laat vak IV invullen en afstempelen door de Belastingdienst. Daarmee bevestigt Nederland dat je hier woont.
- Voeg een bankafschrift of dividendnota toe met het netto ontvangen dividend.
- Stuur alles per post naar de FOD Financiën in Brussel. Het adres staat op het formulier.
- Wacht op de terugbetaling. Ook dit duurt vaak enkele maanden.
Je kunt tot vijf jaar na 1 januari van het jaar waarin de voorheffing werd ingehouden een verzoek doen. Meer informatie: FOD Financiën, terugbetaling roerende voorheffing.
Zwitserland: 20% terug via de ESTV
Zwitserland houdt 35% Verrechnungssteuer in, de hoogste bronbelasting in Europa. Het verdrag beperkt dat tot 15%. Het verschil vraag je terug bij de Eidgenössische Steuerverwaltung (ESTV).
- Download op de site van de ESTV het aanvraagformulier voor personen met woonplaats in het buitenland. Je vindt het op de landenpagina Nederland onder Formulare; het wordt ingevuld met het gratis programma Snapform Viewer.
- Vermeld alle Zwitserse dividenden van één kalenderjaar op één aanvraag. De ESTV accepteert in de regel één aanvraag per jaar.
- Voeg de tax vouchers of dividendnota’s toe. Zonder bewijs per dividend wordt de aanvraag niet behandeld.
- Laat, als het formulier daarom vraagt, de Belastingdienst je woonplaats bevestigen.
- Stuur de aanvraag naar de ESTV en geef een rekening op die betalingen in Zwitserse franken accepteert.
Indienen kan pas na afloop van het kalenderjaar, en uiterlijk drie jaar daarna. Dividend uit 2026 vraag je dus terug tussen 1 januari 2027 en 31 december 2029. Meer informatie: ESTV, Verrechnungssteuer zurückfordern.
En dan de Nederlandse aangifte
Vul in je aangifte inkomstenbelasting, bij box 3, de ingehouden buitenlandse bronbelasting in, tot het verdragstarief van 15%. Je jaaroverzicht van je broker geeft de bedragen. Het deel dat je in het buitenland terugvraagt, vul je hier niet in. En let op: je kunt niet meer verrekenen dan de box 3-belasting die je over die beleggingen betaalt.
Tips
- Bundel per land en per jaar. Vooral bij Zwitserland scheelt dat werk.
- Houd de termijnen in de gaten. Na drie (Zwitserland), vier (Duitsland) of vijf jaar (België) is het geld weg.
- Vind je het te veel gedoe? Kies dan bij nieuwe aankopen voor landen met een gunstig tarief, zoals het Verenigd Koninkrijk, of voor een broker die het verdragstarief direct toepast.
- Bij ETF’s kun je niets terugvragen: de belasting blijft binnen het fonds hangen. Zie dividendlekkage.
Dit is algemene informatie, geen belastingadvies. Formulieren en procedures veranderen geregeld; controleer de actuele versie bij de belastingdienst van het betreffende land.
Dit artikel is algemene informatie en geen beleggingsadvies. Beleggen brengt risico’s met zich mee; je kunt (een deel van) je inleg verliezen.
Verder lezen
Gerelateerde artikelen
Eén mail per maand, met de ex-dividenddata die ertoe doen
Plus nieuwe artikelen en wijzigingen in de belastingregels. Geen tips over wat je moet kopen.
Afmelden kan altijd met één klik.