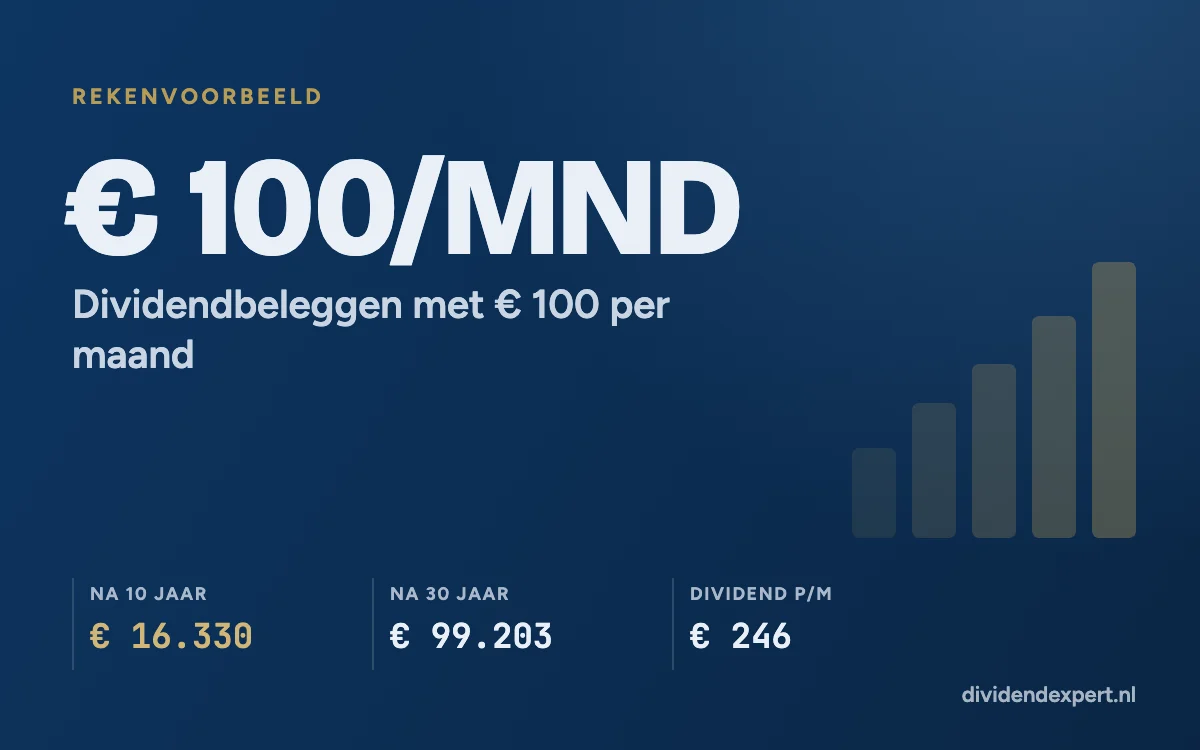
Met € 100 per maand beleggen in dividendaandelen of een dividend-ETF heb je na 30 jaar ongeveer € 99.203, als je het dividend herbelegt. Je hebt dan zelf € 36.000 ingelegd, en het levert ongeveer € 246 netto dividend per maand op. Hoe dat werkt, wat er gebeurt met € 200 of € 300 per maand, en waarom herbeleggen zo veel uitmaakt.
De rekensom
We gaan uit van een portefeuille met 3,5% dividendrendement, waarop 15% bronbelasting wordt ingehouden, en 3% koersgroei per jaar. Het dividend beleg je elke maand direct opnieuw. Dat is geen voorspelling, maar een gemiddelde voor een gespreide portefeuille van dividendbetalers.
| Inleg | Looptijd | Zelf ingelegd | Vermogen | Dividend per maand (netto) |
|---|---|---|---|---|
| € 100 per maand | 10 jaar | € 12.000 | € 16.330 | € 40 |
| € 100 per maand | 20 jaar | € 24.000 | € 45.847 | € 114 |
| € 100 per maand | 30 jaar | € 36.000 | € 99.203 | € 246 |
| € 200 per maand | 10 jaar | € 24.000 | € 32.660 | € 81 |
| € 200 per maand | 20 jaar | € 48.000 | € 91.695 | € 227 |
| € 200 per maand | 30 jaar | € 72.000 | € 198.405 | € 492 |
| € 300 per maand | 10 jaar | € 36.000 | € 48.989 | € 121 |
| € 300 per maand | 20 jaar | € 72.000 | € 137.542 | € 341 |
| € 300 per maand | 30 jaar | € 108.000 | € 297.608 | € 738 |
Waarom de laatste tien jaar het meeste opleveren
Kijk naar € 100 per maand: na tien jaar heb je ongeveer € 16.330, na twintig jaar € 45.847, na dertig jaar € 99.203. In de laatste tien jaar groeit je vermogen meer dan in de eerste twintig samen. Dat komt door rente op rente: je dividend levert zelf ook weer dividend op, en dat versnelt naarmate het vermogen groter wordt.
Herbeleggen of uitgeven?
Geef je het dividend uit in plaats van het te herbeleggen, dan heb je na 30 jaar met € 100 per maand ongeveer € 57.871 in plaats van € 99.203. Je hebt dan onderweg wel ongeveer € 21.986 aan dividend ontvangen en uitgegeven. Het verschil in vermogen is groot: herbeleggen levert op de lange termijn veel meer op. Lees meer over dividend herbeleggen.
Hoe begin je met € 100 per maand?
- Kies een broker waar periodiek beleggen goedkoop of gratis is. Kleine bedragen worden anders duur door vaste transactiekosten. Vergelijk in de brokervergelijker.
- Begin met een dividend-ETF. Met € 100 per maand is spreiding over losse aandelen lastig. Een ETF geeft direct spreiding over honderden bedrijven. Zie Beste dividend-ETF 2026.
- Automatiseer. Een vast bedrag op een vaste dag voorkomt dat je gaat wachten op het juiste moment.
- Herbeleg het dividend. Bij kleine bedragen kan dat het makkelijkst met een accumulerende ETF, of door het dividend samen met je maandelijkse inleg opnieuw te beleggen.
Waar je op let
- Box 3. Boven het heffingsvrije vermogen betaal je vermogensbelasting. Dat zit niet in deze berekening. Zie box 3 in 2027 en 2028.
- Kosten. Lopende kosten van een ETF en transactiekosten verlagen het rendement een beetje.
- Schommelingen. In werkelijkheid gaat het niet in een rechte lijn. Er zullen jaren zijn waarin je vermogen daalt.
Reken je eigen situatie door met de rekentools, of lees hoeveel vermogen je nodig hebt voor € 500, € 1.000 of € 2.000 per maand.
Rekenvoorbeeld met 3,5% dividendrendement, 15% bronbelasting, 3% koersgroei per jaar en maandelijkse herbelegging. Box 3, kosten en inflatie zijn niet meegerekend. Dit artikel is algemene uitleg en geen beleggingsadvies.
Dit artikel is algemene informatie en geen beleggingsadvies. Beleggen brengt risico’s met zich mee; je kunt (een deel van) je inleg verliezen.
Verder lezen
Gerelateerde artikelen
Eén mail per maand, met de ex-dividenddata die ertoe doen
Plus nieuwe artikelen en wijzigingen in de belastingregels. Geen tips over wat je moet kopen.
Afmelden kan altijd met één klik.