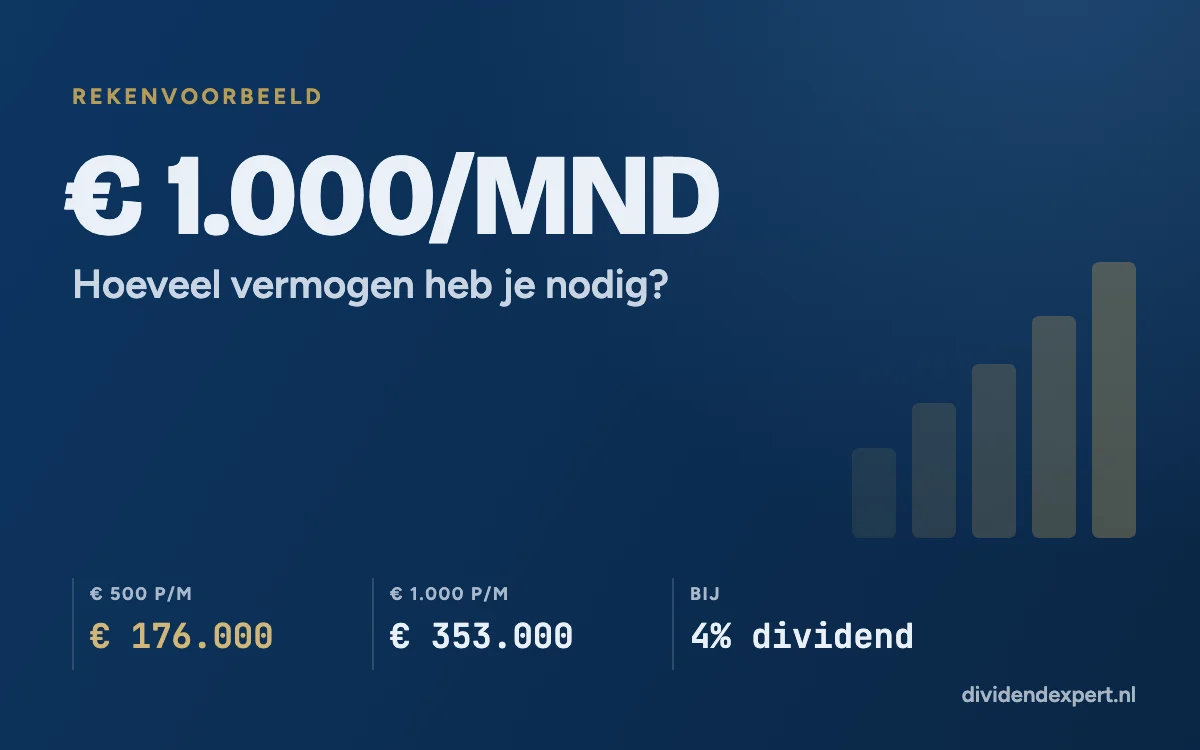
Voor € 1.000 netto dividend per maand heb je ongeveer € 353.000 nodig, bij een dividendrendement van 4% en 15% ingehouden bronbelasting. Voor € 500 per maand is dat de helft, voor € 2.000 het dubbele. Met € 500 per maand inleggen en je dividend herbeleggen duurt het ongeveer 24 jaar en 7 mnd om € 1.000 per maand te bereiken. Hieronder de tabellen voor € 500, € 1.000 en € 2.000 per maand, bij 3, 4 en 5% dividendrendement, en hoe lang het duurt om er te komen.
De formule
Hoeveel vermogen je nodig hebt, reken je zo uit:
Benodigd vermogen = gewenst dividend per jaar ÷ (dividendrendement × (1 − bronbelasting))
Een voorbeeld: € 1.000 per maand is € 12.000 per jaar. Bij 4% dividendrendement en 15% bronbelasting is dat € 12.000 ÷ (0,04 × 0,85) = € 352.941, afgerond € 353.000. Wat dividendrendement precies is en hoe je het berekent, lees je in dividendrendement.
Tabel: hoeveel vermogen heb je nodig?
Met 15% ingehouden bronbelasting, zoals bij Nederlandse aandelen en Amerikaanse aandelen met een W-8BEN-formulier. Dit is wat je nodig hebt om het bedrag netto op je rekening te krijgen.
| Doel (netto) | Bij 3% dividend | Bij 4% dividend | Bij 5% dividend |
|---|---|---|---|
| € 500 per maand | € 235.000 | € 176.000 | € 141.000 |
| € 1.000 per maand | € 471.000 | € 353.000 | € 282.000 |
| € 2.000 per maand | € 941.000 | € 706.000 | € 565.000 |
Die 15% ben je niet kwijt: je verrekent hem in je aangifte inkomstenbelasting. Bij een Ierse dividend-ETF wordt op de uitkering zelf niets ingehouden. In die gevallen heb je minder vermogen nodig:
| Doel (netto) | Bij 3% dividend | Bij 4% dividend | Bij 5% dividend |
|---|---|---|---|
| € 500 per maand | € 200.000 | € 150.000 | € 120.000 |
| € 1.000 per maand | € 400.000 | € 300.000 | € 240.000 |
| € 2.000 per maand | € 800.000 | € 600.000 | € 480.000 |
Zonder inhouding: bijvoorbeeld een Ierse ETF, waarvan de belasting op fondsniveau al in het dividendrendement is verwerkt. Bij landen als Duitsland, België en Zwitserland wordt meer dan 15% ingehouden; zie bronbelasting per land.
Welk dividendrendement is realistisch?
- 3% is een gemiddelde wereldwijde dividend-ETF of een portefeuille met veel groeiende dividendbetalers. Zie Beste dividend-ETF 2026.
- 4% is een portefeuille met de nadruk op dividend, zoals een ETF met hoog dividend of een mix van Europese en Amerikaanse dividendaandelen.
- 5% of meer is haalbaar, maar dan beleg je vaak in bedrijven met een hoog dividend en minder groei, of loop je meer risico op verlagingen. Zie dividendverlaging herkennen.
Hoe hoger het rendement dat je aanneemt, hoe kleiner het benodigde vermogen. Maar een hoog dividendrendement komt vaak met minder koersgroei, of met dividenden die minder zeker zijn. Reken daarom niet alleen met 5%.
Hoe lang duurt het om er te komen?
In de tabellen hieronder begin je bij nul, leg je elke maand een vast bedrag in en beleg je het dividend (na 15% bronbelasting) direct opnieuw. We rekenen met 3% koersgroei per jaar bovenop het dividend. Lees meer over herbeleggen.
Met € 250 per maand
| Doel (netto) | Bij 3% dividend | Bij 4% dividend | Bij 5% dividend |
|---|---|---|---|
| € 500 per maand | 30 jaar en 5 mnd | 24 jaar en 7 mnd | 20 jaar en 8 mnd |
| € 1.000 per maand | 41 jaar en 3 mnd | 33 jaar en 9 mnd | 28 jaar en 7 mnd |
| € 2.000 per maand | 52 jaar en 11 mnd | 43 jaar en 9 mnd | 37 jaar en 4 mnd |
Met € 500 per maand
| Doel (netto) | Bij 3% dividend | Bij 4% dividend | Bij 5% dividend |
|---|---|---|---|
| € 500 per maand | 21 jaar | 16 jaar en 8 mnd | 13 jaar en 10 mnd |
| € 1.000 per maand | 30 jaar en 5 mnd | 24 jaar en 7 mnd | 20 jaar en 8 mnd |
| € 2.000 per maand | 41 jaar en 3 mnd | 33 jaar en 9 mnd | 28 jaar en 7 mnd |
Twee dingen vallen op. Verdubbel je je inleg, dan haal je hetzelfde doel acht tot tien jaar eerder. En zonder koersgroei duurt het een stuk langer: voor € 1.000 per maand bij 4% en € 500 inleg dan 32 jaar en 5 mnd in plaats van 24 jaar en 7 mnd.
Met een startvermogen
Heb je al een bedrag om mee te beginnen, dan gaat het sneller. Bij 4% dividend en € 500 per maand inleg:
| Startvermogen | Tot € 1.000 per maand | Tot € 500 per maand |
|---|---|---|
| € 0 | 24 jaar en 7 mnd | 16 jaar en 8 mnd |
| € 10.000 | 23 jaar | 15 jaar en 1 mnd |
| € 25.000 | 20 jaar en 10 mnd | 13 jaar |
| € 50.000 | 17 jaar en 10 mnd | 10 jaar |
| € 100.000 | 13 jaar en 2 mnd | 5 jaar en 3 mnd |
Houd rekening met inflatie
€ 1.000 per maand is over twintig jaar minder waard dan nu. Bij 2% inflatie per jaar heb je over 25 jaar ongeveer € 1.627 nodig om hetzelfde te kunnen kopen als met € 1.000 vandaag. Daar staat tegenover dat bedrijven hun dividend meestal laten meegroeien. Bij 3% koersgroei groeit in deze rekenvoorbeelden ook het dividend per aandeel met ongeveer 3% per jaar, dus iets sneller dan de inflatie.
Wat niet in deze berekening zit
- Box 3. Over je vermogen boven het heffingsvrije bedrag betaal je elk jaar vermogensbelasting. Dat gaat van je rendement af en maakt de weg naar je doel langer. Zie box 3 in 2027 en 2028.
- Kosten. Transactiekosten, valutakosten en de lopende kosten van ETF’s verlagen je rendement een beetje.
- Wisselende rendementen. In werkelijkheid stijgen en dalen koersen en dividenden. De tabellen laten een gemiddelde zien, geen voorspelling.
- Dividendverlagingen. Een verlaging verlaagt je inkomen meteen. Spreiding over veel bedrijven of een ETF beperkt dat risico.
Zo bouw je het op
- Spreid over minstens 15 tot 25 bedrijven of gebruik een ETF als basis. Zie dividendportefeuille opbouwen.
- Combineer bedrijven met verschillende betaalmaanden voor een gelijkmatig inkomen. Zie maandelijks dividend.
- Herbeleg je dividend zolang je het nog niet nodig hebt. Dat scheelt jaren.
- Begin zo vroeg mogelijk: tijd doet een groot deel van het werk.
Reken het uit voor je eigen situatie
Met de rekentool “Hoeveel heb je nodig?” vul je je eigen doelbedrag, dividendrendement, startvermogen en maandelijkse inleg in. Heb je al aandelen of ETF’s, zet ze dan in de dividendplanner: die laat per maand zien hoeveel dividend er nu binnenkomt.
Alle bedragen zijn afgerond en gaan uit van een vast dividendrendement, 15% bronbelasting op het dividend en, waar vermeld, 3% koersgroei per jaar. Box 3, kosten en inflatie zijn niet meegerekend. Dit is een rekenvoorbeeld, geen beleggingsadvies.
Dit artikel is algemene informatie en geen beleggingsadvies. Beleggen brengt risico’s met zich mee; je kunt (een deel van) je inleg verliezen.
Verder lezen
Gerelateerde artikelen
Eén mail per maand, met de ex-dividenddata die ertoe doen
Plus nieuwe artikelen en wijzigingen in de belastingregels. Geen tips over wat je moet kopen.
Afmelden kan altijd met één klik.